سفر با وام؛ راهنمای تأمین هزینه سفر با اقساط
سفر با وام چطور ممکن است؟ مقایسه وام بانکی و فروش اقساطی آژانس، مدارک لازم، نمونه محاسبه اقساط و نکات قرارداد. مشاوره: ۰۲۱۴۹۹۷۶۰۰۰
سفر با وام یعنی هزینه سفر را یکجا نمیپردازید؛ بخشی را پیشپرداخت میکنید و بقیه را در چند ماه تقسیم میکنید. سه مسیر رایج وجود دارد: تسهیلات مصرفی بانک، فروش اقساطی آژانس و ترکیب این دو. تفاوت این مسیرها فقط سرعت و مدارک نیست؛ شکل قرارداد، مبلغ کل بازپرداخت و ریسک هرکدام متفاوت است. در این راهنما بدون وعدهٔ نرخ یا سقف خاص، منطق هر مسیر، سؤالهایی که باید بپرسید و روش محاسبهٔ اقساط را مرور میکنیم.
شرایط فروش اقساطی تورهاماشینحساب اقساط + مقصدهای فعال · مشاوره: ۰۲۱۴۹۹۷۶۰۰۰
دیدن شرایط اقساطی🧭 سفر با وام یعنی چه؟ سه مسیر اصلی
«سفر با وام» یک محصول واحد نیست؛ اصطلاحی است که سه شکل متفاوت تأمین مالی را در بر میگیرد. قبل از انتخاب، مشخص کنید پول را از کجا میآورید و بازپرداخت آن چه شکلی دارد.
- تسهیلات مصرفی بانک. بانک مبلغی را به حساب شما واریز میکند و شما آزادید بلیت و هتل را خودتان بخرید. این مسیر انعطاف بیشتری دارد، اما مدارک، ضامن یا وثیقه و زمان بررسی میخواهد.
- فروش اقساطی آژانس. خود تور (پرواز، هتل، ترنسفر و گشت) را میخرید و بخشی از مبلغ را نقد و بقیه را در اقساط ماهانه میپردازید. سریعتر است، اما سفر شما به پکیج همان فروشنده گره میخورد.
- مسیر ترکیبی. پیشپرداخت را از پسانداز میدهید و مبلغ کمتری وام میگیرید یا اقساط کوتاهتری انتخاب میکنید. این محافظهکارانهترین حالت است و فشار ماهانه را کم میکند.
در هر سه مسیر، «تأمین مالی» هزینه دارد؛ یا به شکل سود و کارمزد بانکی، یا کارمزد فروش اقساطی، یا از دست رفتن بخشی از پسانداز. سؤال درست این نیست که «کدام ارزانتر است؟»، بلکه این است که «کل مبلغ بازپرداخت هر مسیر چقدر است و با درآمد ماهانهٔ من جور درمیآید؟»
⚖️ مقایسهٔ سه مسیر در یک نگاه
این جدول تفاوتهای عملی مسیرها را نشان میدهد. ستون «بانک» عمومی است؛ شرایط هر بانک و هر شعبه را باید جداگانه بپرسید.
| ویژگی | وام بانکی | فروش اقساطی آژانس |
|---|---|---|
| شکل دریافت | نقد به حساب شما | خرید مستقیم پکیج تور |
| سرعت | بسته به بررسی بانک، معمولاً چند روز تا چند هفته | معمولاً همان روز یا چند روز کاری |
| مدارک | شناسنامه، کارت ملی، فیش حقوقی یا گردش حساب، ضامن/سفته/چک بسته به بانک | مدارک هویتی، پیشپرداخت و قرارداد یا چک طبق شرایط فروشنده |
| انعطاف مقصد | کامل؛ هر بلیت و هتلی | محدود به تورهای همان فروشنده |
| شفافیت هزینه | سود و کارمزد در قرارداد بانکی | کارمزد (در صورت وجود) باید در قرارداد فروش باشد |
| مناسب برای | مسافر مستقل و کسی که برنامهٔ سفرش مشخص نیست | کسی که تور آماده میخواهد و میخواهد همهچیز یکجا باشد |
شکل دریافت
وام بانکینقد به حساب شمافروش اقساطی آژانسخرید مستقیم پکیج تورسرعت
وام بانکیچند روز تا چند هفتهفروش اقساطی آژانسهمان روز یا چند روز کاریمدارک
وام بانکیهویتی + فیش/گردش + ضامن یا چکفروش اقساطی آژانسهویتی + پیشپرداخت + قرارداد/چکانعطاف مقصد
وام بانکیکاملفروش اقساطی آژانستورهای همان فروشندهشفافیت هزینه
وام بانکیسود و کارمزد در قرارداد بانکیفروش اقساطی آژانسکارمزد باید در قرارداد فروش باشدمناسب برای
وام بانکیمسافر مستقلفروش اقساطی آژانسمسافر تور آماده
🏦 وام بانکی برای سفر؛ چه انتظاری داشته باشیم؟
بانکها معمولاً «وام سفر» جداگانه ندارند؛ سفر زیر مجموعهٔ تسهیلات مصرفی یا قرضالحسنه قرار میگیرد. بنابراین شرایط را باید از خود بانک بپرسید و روی عددی که در تبلیغات میبینید حساب نکنید. مسیر معمول این است:
- استعلام شرایط. بپرسید همان شعبهای که حساب دارید چه نوع تسهیلاتی میدهد، سقفش چقدر است، چه نرخی دارد و بازپرداخت چند ماهه است.
- آماده کردن مدارک. شناسنامه و کارت ملی، فیش حقوقی یا گردش حساب، و بسته به بانک سفته، چک یا ضامن. اگر شاغل نیستید یا درآمد ثابت ندارید، شرایط متفاوت میشود.
- محاسبهٔ توان بازپرداخت. قبل از امضا، مبلغ قسط را با درآمد ثابت و هزینههای ثابت ماهانه مقایسه کنید. عددی که «بهزور جور میشود» معمولاً در ماه سوم یا چهارم مشکلساز میشود.
مزیت این مسیر آزادی در انتخاب بلیت، هتل و مقصد است. عیبش زمان بررسی و مدارک بیشتر است؛ اگر سفرتان تاریخ نزدیک دارد، ممکن است دیر شود. برای سفرهای پرتقاضا مثل تعطیلات نوروز یا کریسمس، دیر شروع کردن فرآیند وام به معنی از دست دادن قیمت خوب است.
✍️ فروش اقساطی آژانس چطور کار میکند؟
در فروش اقساطی، یک قرارداد بین شما و فروشنده بسته میشود: بخشی از مبلغ تور نقد (پیشپرداخت) و بقیه در تعداد مشخصی قسط ماهانه. این مسیر برای کسی مناسب است که میخواهد سفرش بسته و آماده باشد و نمیخواهد وارد فرآیند وام بانکی شود.
در سفرو، گزینههای پیشپرداخت از ۰ تا ۵۰ درصد و تعداد اقساط از ۳ تا ۲۴ ماه تعریف شده است؛ ترکیب این دو، مبلغ قسط ماهانه را تعیین میکند. شرایط هر تور و هر تاریخ حرکت میتواند متفاوت باشد، پس قبل از رزرو، جزئیات را از کارشناس بگیرید و بنویسید. اگر میخواهید نمونهٔ عینی ببینید، راهنمای تور اقساطی ترکیه و اقساط ویژهٔ بازنشستگان را بخوانید.
سه چیزی که باید در قرارداد فروش اقساطی مشخص باشد:
- مبلغ کل بازپرداخت (نه فقط مبلغ قسط): پیشپرداخت + مجموع همهٔ اقساط.
- کارمزد یا سود اگر وجود دارد؛ روی چه مبلغی و چطور محاسبه میشود.
- شرایط لغو و تأخیر: اگر سفر کنسل شد یا یک قسط دیر شد، چه اتفاقی میافتد و چه مبلغی کسر میشود.
🧮 محاسبهٔ اقساط با یک مثال ساده
برای اینکه سقف انتظارتان روشن شود، یک مثال بدون سود و کارمزد را ببینید: توری به قیمت ۸۰٬۰۰۰٬۰۰۰ تومان با بازپرداخت ۱۲ ماهه. در این مثال فقط تقسیم ساده انجام شده است.
| پیشپرداخت | مبلغ پیشپرداخت | مانده | قسط ماهانه (۱۲ ماه) |
|---|---|---|---|
| ۲۰٪ | ۱۶٬۰۰۰٬۰۰۰ | ۶۴٬۰۰۰٬۰۰۰ | حدود ۵٬۳۳۳٬۳۳۴ |
| ۳۰٪ | ۲۴٬۰۰۰٬۰۰۰ | ۵۶٬۰۰۰٬۰۰۰ | حدود ۴٬۶۶۶٬۶۶۷ |
| ۴۰٪ | ۳۲٬۰۰۰٬۰۰۰ | ۴۸٬۰۰۰٬۰۰۰ | ۴٬۰۰۰٬۰۰۰ |
| ۵۰٪ | ۴۰٬۰۰۰٬۰۰۰ | ۴۰٬۰۰۰٬۰۰۰ | حدود ۳٬۳۳۳٬۳۳۴ |
پیشپرداخت ۲۰٪
پیشپرداخت۱۶٬۰۰۰٬۰۰۰مانده۶۴٬۰۰۰٬۰۰۰قسط ۱۲ ماههحدود ۵٬۳۳۳٬۳۳۴پیشپرداخت ۳۰٪
پیشپرداخت۲۴٬۰۰۰٬۰۰۰مانده۵۶٬۰۰۰٬۰۰۰قسط ۱۲ ماههحدود ۴٬۶۶۶٬۶۶۷پیشپرداخت ۴۰٪
پیشپرداخت۳۲٬۰۰۰٬۰۰۰مانده۴۸٬۰۰۰٬۰۰۰قسط ۱۲ ماهه۴٬۰۰۰٬۰۰۰پیشپرداخت ۵۰٪
پیشپرداخت۴۰٬۰۰۰٬۰۰۰مانده۴۰٬۰۰۰٬۰۰۰قسط ۱۲ ماههحدود ۳٬۳۳۳٬۳۳۴
اگر فروشنده کارمزد یا سود بگیرد، مبلغ قسط از این اعداد بیشتر میشود. فرمول کلی همین است: کل بازپرداخت = پیشپرداخت + (قسط ماهانه × تعداد ماه)؛ اختلاف این عدد با قیمت نقدی تور، همان هزینهٔ تأمین مالی است. برای هر مبلغ و هر تعداد قسط، ماشینحساب اقساط سفرو همین تقسیم ساده را انجام میدهد.
❓ پنج سؤال قبل از امضای قرارداد
این پنج سؤال را قبل از هر پرداختی بپرسید و پاسخها را مکتوب بگیرید:
- کل مبلغ بازپرداخت چقدر است؟ اگر پاسخ فقط «هر ماه X تومان» باشد، کافی نیست. عدد کل را بخواهید.
- کارمزد یا سود روی چه پایهای حساب میشود؟ روی کل مبلغ، روی مانده، یا اصلاً وجود ندارد؟
- جریمهٔ تأخیر چیست؟ چند روز مهلت دارید و بعد از آن چه مبلغی اضافه میشود؟
- اگر سفر لغو یا تاریخش عوض شد چه میشود؟ پیشپرداخت و اقساط پرداختشده چه سرنوشتی دارند؟
- تعهد من در چه قالبی است؟ قرارداد، چک، سفته یا ترکیبی؟ نسخهٔ امضاشدهٔ آن را نگه دارید.
⚠️ سه اشتباه پرهزینه
- نگاه کردن فقط به قسط ماهانه. قسط کم با تعداد ماه زیاد، میتواند کل بازپرداخت را بهطور محسوسی بالا ببرد. همیشه مبلغ کل را با قیمت نقدی مقایسه کنید.
- خالی کردن پسانداز اضطراری. پیشپرداخت را از پولی بدهید که برای روز مبادا کنار گذاشتهاید. اگر ماه بعد هزینهٔ پیشبینینشده پیش بیاید، فشار اقساط دو برابر میشود.
- فراموش کردن هزینههای داخل سفر. قیمت تور همهٔ هزینهها را پوشش نمیدهد؛ پول همراه، بیمه، سوغات و ورودیهای اختیاری را جدا حساب کنید. بودجهٔ واقعی سفر = مبلغ تور + هزینههای مقصد.
💡 چطور مبلغ قسط را کم کنیم؟
- پیشپرداخت را بیشتر کنید. در مثال بالا، رفتن از ۲۰ به ۴۰ درصد پیشپرداخت، قسط ماهانه را از حدود ۵٫۳ به ۴ میلیون تومان رساند.
- فصل کمتقاضا را انتخاب کنید. خارج از تعطیلات و تعطیلات مدرسه، قیمت تور پایینتر است و برای همان بودجه، پکیج بهتری میگیرید.
- مقصد را با بودجه هماهنگ کنید. با همان مبلغ قسط، مقصدی با تور ارزانتر انتخاب کنید؛ بهجای کشیدن تعداد اقساط، هزینهٔ کل را کم کنید.
- مدت سفر را کوتاهتر کنید. یک شب کمتر هتل، در تورهای شهری تفاوت محسوسی در قیمت ایجاد میکند.
- اقساط را زودتر تسویه کنید — فقط اگر قرارداد جریمهٔ تسویهٔ پیش از موعد نداشته باشد. این را قبل از امضا بپرسید.
🌍 سفر اقساطی به کدام مقصد؟
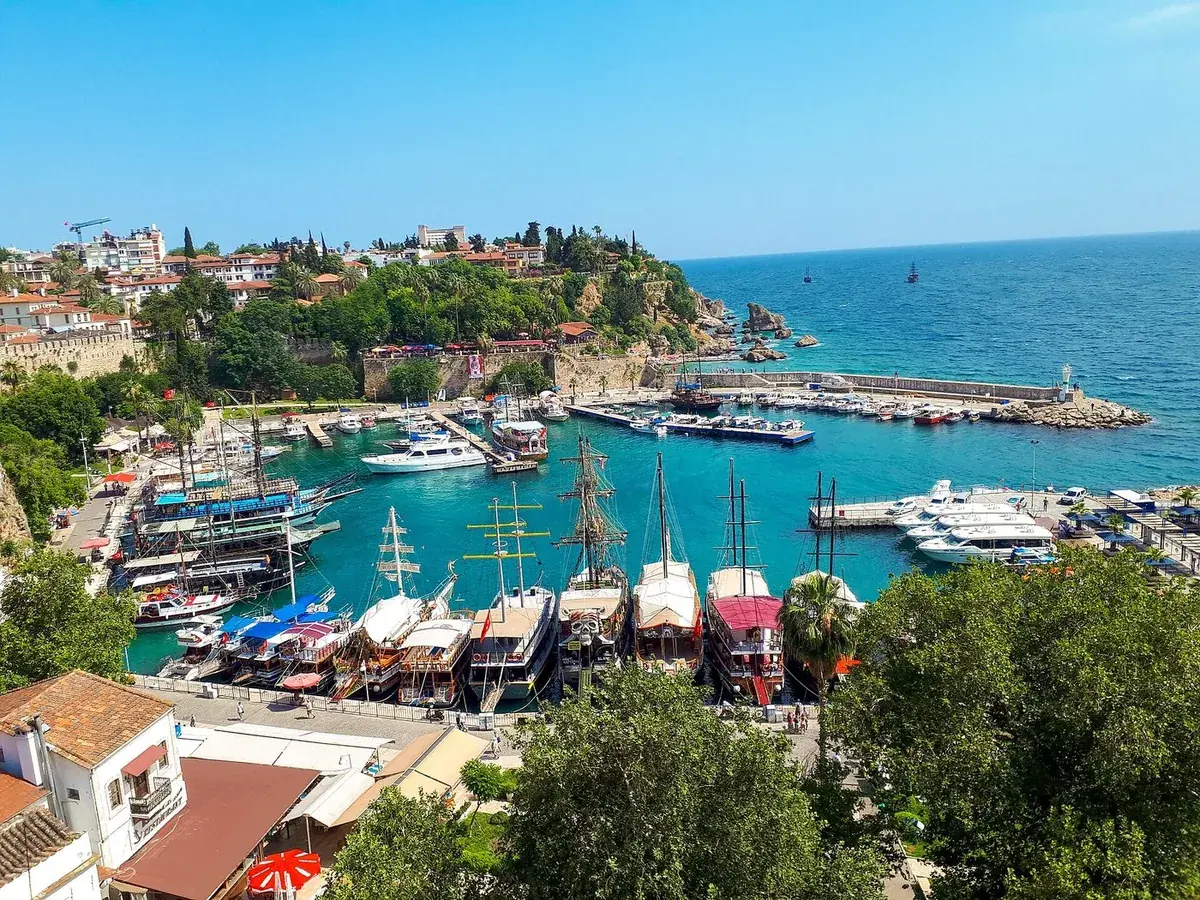
فروش اقساطی روی همهٔ مقصدها فعال نیست و شرایط هر تور فرق میکند. در حال حاضر مقصدهای پرتقاضا مثل استانبول و ترکیه، دبی و آنتالیا بیشترین گزینهها را دارند. برای دیدن شرایط بهروز و ماشینحساب، صفحهٔ تورهای اقساطی سفرو را ببینید یا با شمارهٔ ۰۲۱۴۹۹۷۶۰۰۰ تماس بگیرید.
- تور استانبول — کوتاه، شهری و مناسب سفر چندروزه؛ همهٔ تورهای ترکیه.
- تور دبی — برای سفر شهری و خرید؛ فصلهای شلوغ قیمت بالاتری دارند.
- تور آنتالیا — برای سفر ساحلی و خانوادگی؛ خارج از فصل، قیمت مناسبتری دارد.
اگر پیش از تصمیمگیری میخواهید جزئیات فروش اقساطی را ببینید، راهنمای تور اقساطی ترکیه نمونهٔ کامل یک مسیر است؛ برای بازنشستگان هم اقساط ویژهٔ بازنشستگان را جدا نوشتهایم.
سوالات متداول سفر با وام
سفر با وام بدون چک امکان دارد؟
بستگی به فروشنده و بانک دارد. برخی آژانسها با پیشپرداخت بالاتر و ضامن معتبر کار میکنند؛ هیچ فروشندهای را بدون قرارداد کتبی انتخاب نکنید.
برای سفر با وام چه مدارکی لازم است؟
معمولاً شناسنامه و کارت ملی، فیش حقوقی یا گردش حساب و بسته به بانک، سفته، چک یا ضامن. فهرست نهایی را فقط از شعبه یا فروشنده بخواهید.
تور اقساطی سود یا کارمزد دارد؟
ممکن است داشته باشد. در بعضی فروشها مبلغ اقساط همان تقسیم ساده است و در بعضی، کارمزد به قرارداد اضافه میشود؛ کل مبلغ بازپرداخت را قبل از امضا بخواهید.
پیشپرداخت معمول در فروش اقساطی چقدر است؟
در فروش اقساطی سفرو گزینههای پیشپرداخت ۰ تا ۵۰ درصد وجود دارد و مانده در ۳ تا ۲۴ قسط تقسیم میشود. جزئیات هر تور را قبل از رزرو تأیید کنید.
اگر یکی از اقساط را دیر پرداخت کنم چه میشود؟
شرایط جریمه یا تأخیر باید در قرارداد مشخص باشد. قبل از امضا آن را بخوانید و برای هر قسط یک تاریخ پرداخت ثابت در تقویم بگذارید.
سفر با وام برای چه کسی مناسب است؟
برای کسی که درآمد ماهانه پایدار دارد، میتواند قسط را بدون فشار بپردازد و برای این سفر صندوق پسانداز اضطراریاش را خالی نمیکند.
منابع: صفحهٔ شرایط فروش اقساطی سفرو (بازههای پیشپرداخت و تعداد اقساط)؛ رویهٔ عمومی تسهیلات مصرفی بانکی. اعداد این مقاله فقط مثال محاسباتی بدون سود و کارمزد هستند و نرخ بانکی یا تعهد فروشنده محسوب نمیشوند. این مطلب توصیهٔ مالی شخصی نیست؛ شرایط هر قرارداد را با فروشنده یا بانک خودتان بررسی کنید.